Telegram


Помилку у вже поданій декларації ФОП можна виправити в будь-який момент — закон не обмежує кількість виправлень. Головне — правильно визначити, який документ подавати: звітну нову декларацію чи уточнюючу.
Як подати уточнюючу декларацію
❔ Що робити, якщо знайшли помилку
Головне правило — не ігнорувати помилку. У більшості випадків її виправлення займає 10–20 хвилин, якщо одразу правильно визначити тип документа.
Загальний алгоритм дій:
- Перевірте, чи минув граничний строк подання звітності за період з помилкою.
- Оберіть тип декларації: «Звітна нова» чи «Уточнююча».
- Переконайтеся, що виправлений дохід не перевищує ліміт вашої групи.
- Сформуйте декларацію з правильними показниками за весь звітний період.
- Якщо утворилась недоплата — сплатіть її до відправлення уточнення.
Цей алгоритм працює незалежно від групи ФОП і типу помилки.
❔ Нова звітна чи уточнююча
Вибір типу декларації залежить лише від одного фактора — чи минув граничний строк подання звітності за період з помилкою.
| Звітна нова | Уточнююча | |
| Коли подається | До граничного строку подання звітності | Після закінчення граничного строку |
| Розділ виправлень | Не заповнюється | Заповнюється |
| Штрафи | Немає | У мирний час — 3% при недоплаті; під час воєнного стану — немає |
| Кількість подань | Необмежена до дедлайну | Необмежена в межах строку давності |
Строк давності для подання уточнюючої декларації — 1095 днів (ст. 102 ПКУ). Станом на серпень 2026 року саме на цей строк варто орієнтуватись у більшості ситуацій.
Є ще один спосіб виправити помилку — через поточну декларацію наступного періоду. Але в мирний час він передбачає самоштраф 5% від суми заниження, тому підприємці майже завжди обирають окрему уточнюючу декларацію.
❔ Які помилки можна виправити
Через уточнюючу декларацію ФОП найчастіше виправляють:
- незадекларований дохід;
- неправильну суму єдиного податку;
- помилки у військовому зборі;
- неправильно заповнений Додаток 1 (ЄСВ);
- помилки в реквізитах — КВЕД, кількість працівників тощо;
- неправильний звітний період.
Окрема увага — лімітам груп. Якщо після уточнення річний дохід перевищує ліміт групи, на суму перевищення нараховується 15% єдиного податку. Це особливо критично для 1 і 2 груп: підприємці часто додають «забутий» дохід, але забувають перевірити, чи не виникло через це перевищення ліміту.
❔ Чому додатковий дохід не завжди змінює суму податку
Для 1 і 2 груп єдиний податок і військовий збір фіксовані та не залежать від доходу, поки ліміт не перевищено. Тобто якщо ви знайшли додатковий дохід, а ліміт не перевищено, у декларації зміниться лише сума доходу — суми податків залишаться тими самими.
Для 3 групи розрахунок інший: ЄП (5% або 3%) і ВЗ (1%) рахуються від доходу, тому будь-яка зміна доходу автоматично тягне перерахунок обох сум.
Як заповнити уточнюючу декларацію ФОП в електронному кабінеті платника податків
Розглянемо розрахунок податків і заповнення уточнюючої декларації ФОП на прикладі.
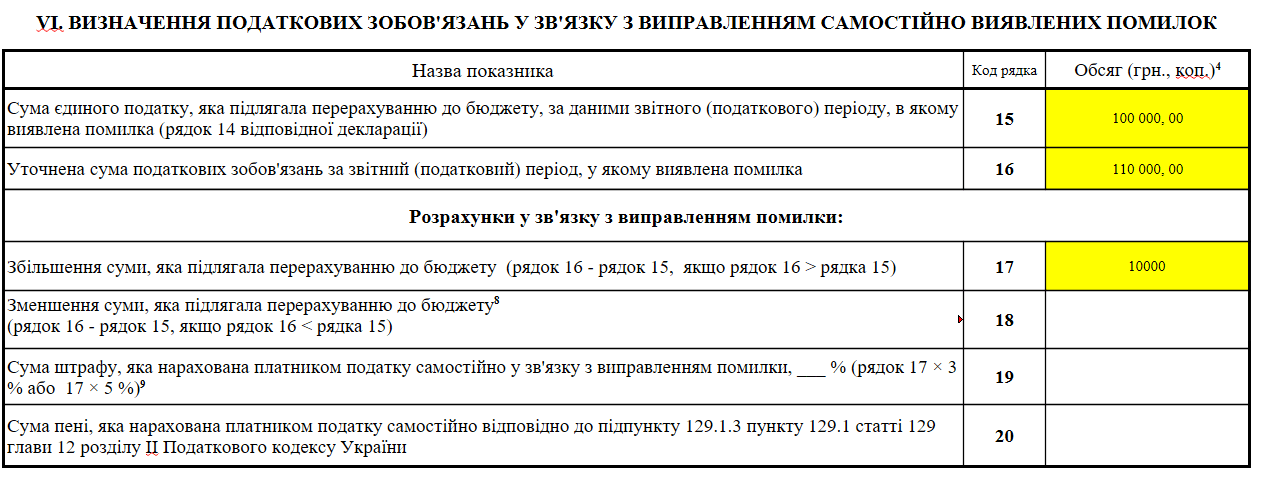
ФОП 3 групи (ставка 5%) виявив, що не врахував 10 000 грн доходу за минулий рік.

Крок 1. Розраховуємо показники
| Показник | Було (первинна) | Стало (уточнена) | Різниця |
| Дохід | 100 000 грн | 110 000 грн | +10 000 грн |
| ЄП 5% | 5 000 грн | 5 500 грн | +500 грн |
| ВЗ 1% | 1 000 грн | 1 100 грн | +100 грн |
У розділі виправлень ви показуєте 600 грн недоплати (500 грн ЄП + 100 грн ВЗ). Цю суму потрібно сплатити до подання уточнюючої декларації.

Крок 2. Заповнюємо уточнюючу декларацію
Цей алгоритм підходить для заповнення податкової декларації в Електронному кабінеті ДПС, на папері або в інших сервісах, де ви вносите дані вручну.
- Позначте тип «Уточнююча».
- Заповніть періоди:
Рядок 2 — поточний період подання.
Рядок 3 — період, який виправляєте.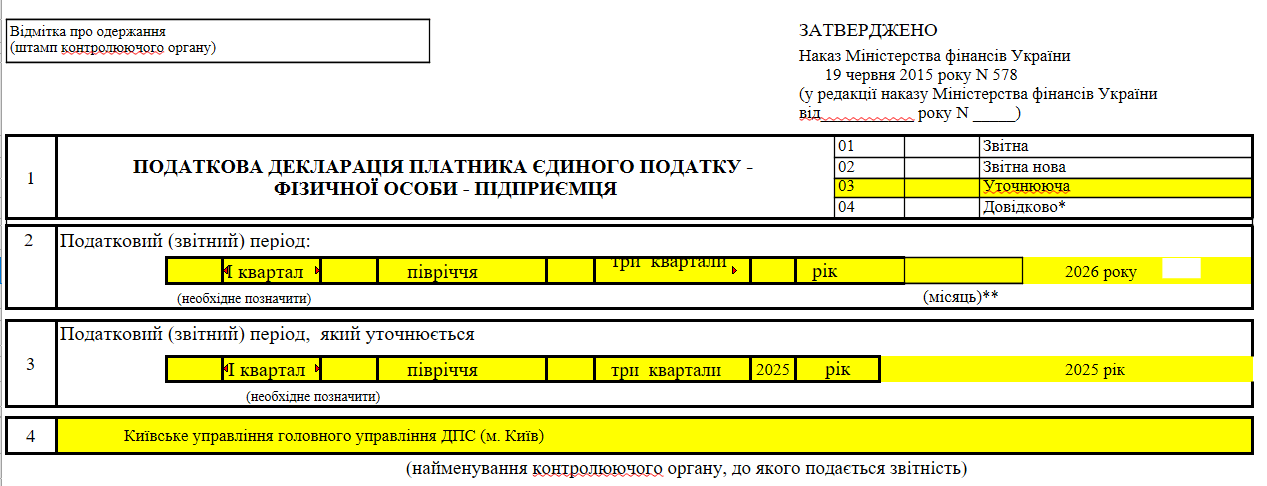
- Внесіть правильні показники. Повторіть правильний дохід, єдиний податок, військовий збір та інші показники за весь період наростаючим підсумком.
Важливо: не вписуйте лише суму помилки, вказуйте фінальні коректні цифри.
- Заповніть розділ виправлень. Тут порівнюються дані попередньої декларації та правильні дані уточнюючої, після чого автоматично розраховується сума збільшення або зменшення зобов’язання.
- Додайте потрібні додатки. Якщо помилка в ЄСВ — подайте уточнюючий Додаток 1 ФОП. Якщо ЄСВ не змінюється — повторно додавати його не потрібно.
Подання вважається завершеним лише після того, як ви отримали квитанцію №2 зі статусом «Прийнято».
Як подати уточнюючу декларацію через сервіс «Вчасно.Звіт»
Якщо ви хочете подати звітність швидше та уникнути ручного заповнення, скористайтеся сервісом «Вчасно.Звіт»:
- Створіть актуальну форму декларації ЄП.
- Оберіть тип «Уточнююча».
- Вкажіть поточний період і період, що уточнюється.
- Внесіть суми, а сервіс допоможе з розрахунками.
- За потреби додайте Додаток 1.
- Запустіть камеральну перевірку (автоматична перевірка правильності заповнення даних).
- Підпишіть КЕП та надішліть.
В кабінеті «Вчасно.Звіт» можна порівняти первинну й уточнюючу декларації на єдиному екрані, що значно спрощує процес.
Податки та звіти — легко у «Вчасно.Звіт»!
Контролюйте строки, формуйте декларації та зберігайте історію подання в одному кабінеті.
Спробувати «Вчасно.Звіт»Особливі ситуації
📌 Недоплата податків
Якщо після виправлення виникає недоплата, дійте за таким алгоритмом:
- Розрахуйте недоплату окремо по ЄП і ВЗ.
- Перевірте, чи не виникла ставка 15% через перевищення ліміту групи.
- Сплатіть борг до подання уточнення.
- Лише після цього надсилайте декларацію.
Не варто подавати уточнення «наперед», сподіваючись сплатити пізніше — це створює ризик податкового боргу в інтегрованій картці платника.
У мирний час платник додатково самостійно нараховує і сплачує самоштраф — пеню за неправильне декларування (ст. 50 ПКУ):
- 3% — при поданні окремої уточнюючої декларації;
- 5% — при виправленні через поточну декларацію.
Під час воєнного стану діє п. 69.38 підрозд. 10 розд. XX ПКУ, який звільняє від самоштрафу та пені за умови самостійного виправлення помилки. Тобто наразі, дотримуючись процедури, ви сплачуєте лише суму недоплати — без штрафу й пені.
📌 Переплата податків
Якщо первинна декларація містила завищений дохід, після уточнення утворюється переплата. Її можна:
- зарахувати в рахунок майбутніх платежів;
- повернути на підприємницький рахунок — за заявою в Електронному кабінеті платника податків.
📌 Помилки в розрахунку ЄСВ
Якщо помилка стосується ЄСВ, подайте уточнюючу декларацію разом з уточнюючим Додатком 1. При цьому:
- суму ЄСВ і пеню (0,1% за кожен день прострочення) потрібно донарахувати самостійно та сплатити до подання уточнення;
- штраф за помилку в ЄСВ самостійно не нараховується.
📌 Військовий збір
Порядок виправлення відрізняється залежно від групи:
- 1–2 групи — військовий збір фіксований, тому перерахунок зазвичай не потрібен.
- 3 група — будь-яке уточнення доходу вимагає перерахунку військового збору (1% від доходу).
📌 Повторне уточнення
Подати уточнюючу декларацію можна повторно — кількість подань у межах строку давності не обмежена. Якщо після першого уточнення ви знайшли ще одну помилку, подайте нову уточнюючу декларацію.
Типові помилки ФОП під час заповнення уточнюючої декларації
Під час підготовки й подання уточнюючої декларації підприємці найчастіше припускаються таких помилок:
- Вписують лише суму помилки, а не фінальні показники. Потрібно вказувати повні коректні цифри за весь період наростаючим підсумком.
- Не перевіряють ліміт групи після уточнення доходу. Особливо актуально для 1 і 2 груп — перевищення ліміту тягне 15% податку на суму перевищення.
- Подають декларацію раніше, ніж сплачують недоплату. Це створює ризик податкового боргу — спершу оплата, потім подання.
- Плутають тип декларації. Якщо строк подання ще не минув, потрібна звітна нова, а не уточнююча — і навпаки.
- Забувають подати Додаток 1 при зміні ЄСВ або, навпаки, подають його повторно без потреби, коли ЄСВ не змінювався.
- При повторному уточненні порівнюють дані з первинною декларацією, хоча базою має бути попередня уточнююча.
Виправлення помилок у податковій звітності не має бути стресовим процесом. Сервіс «Вчасно.Звіт» перетворює це завдання на просту та зрозумілу процедуру. Завдяки автоматизації розрахунків та можливості порівняти первинну й уточнюючу декларації на одному екрані, ви мінімізуєте ризик помилок і заощаджуєте свій час.