Viber
 Telegram


Зміст
В 2026 році необхідність касового апарата залежить від групи оподаткування, способу приймання оплат і виду діяльності. РРО або ПРРО обов’язковий для ФОП 2–4 груп та загальної системи, якщо вони приймають готівку, оплату карткою чи через платіжні сервіси. ФОП 1 групи та ті, хто отримує оплату виключно на IBAN, можуть працювати без каси.
Детальніше про вимоги щодо використання РРО або ПРРО розповімо у статті.
Кому з ФОП потрібен РРО або ПРРО
Використання касового апарата (РРО або ПРРО) є обов’язковим для всіх ФОП 2–4 груп та підприємців на загальній системі оподаткування, якщо вони здійснюють розрахункові операції. Без РРО мають право працювати лише ФОП 1 групи та ті підприємці, які приймають оплату виключно безготівково за реквізитами (прямий переказ із рахунку на рахунок IBAN).
У 2026 році правила використання РРО та ПРРО для ФОП стали більш структурованими. Щоб уникнути штрафів і непорозумінь із податковою, підприємцям важливо заздалегідь розуміти, коли каса обов’язкова, а коли можна працювати без неї.
Що вважається розрахунковою операцією
Розрахункова операція — це прийом оплати від клієнта готівкою, платіжною карткою чи через платіжний сервіс. До розрахункових операцій, за якими потрібен фіскальний чек, належать:
- оплата готівкою;
- оплата карткою через POS-термінал;
- оплата через інтернет-еквайринг або платіжних посередників (LiqPay, WayForPay, NovaPay тощо);
- післяплата, яку продавець отримує готівкою при видачі товару.
Не вважається розрахунковою операцією переказ за реквізитами IBAN — напряму з рахунку на рахунок, без участі платіжних посередників. У такому разі чек не потрібен.
Чи потрібен РРО для ФОП за групами
1️⃣ ФОП 1 групи
ФОП 1 групи мають особливий статус у питанні застосування РРО та ПРРО, оскільки законодавство надає їм найбільше спрощень.
ФОП, які перебувають на 1 групі єдиного податку, мають право не застосовувати РРО або ПРРО, за умови дотримання критеріїв перебування на цій групі оподаткування (вид діяльності, обсяг доходу, відсутність найманих працівників). Це прямо передбачено пунктом 296.10 Податкового кодексу України.
Звільнення від РРО/ПРРО діє незалежно від способу приймання оплати. Підприємець може приймати як готівкові, так і безготівкові розрахунки без використання касового апарата, не порушуючи вимог законодавства, якщо не виходить за межі дозволеної діяльності для 1 групи.
Не використовують РРО/ПРРО і підприємці в сільській місцевості, які займаються роздрібною торгівлею. При цьому вони повинні вести розрахункову книгу (РК), книгу обліку розрахункових операцій (КОРО) і виконувати такі умови:
- не вести інтернет-торгівлю;
- здійснювати торгівлю в приміщенні, де не продають підакцизні товари;
- сільська або селищна рада не прийняла рішення, яке б зобов’язало підприємця використовувати РРО/ПРРО;
- ліміт обороту на один структурний підрозділ — 167 мінімальних заробітних плат.
2️⃣ ФОП 2 групи
ФОП 2 групи зобов’язані застосовувати РРО або ПРРО під час здійснення розрахункових операцій. Обов’язок не залежить від виду діяльності, формату бізнесу чи обсягу доходу та передбачений, зокрема, ст. 3 Закону України «Про застосування РРО».
РРО або ПРРО є обов’язковими, якщо підприємець:
- приймає готівкові кошти від покупців;
- отримує оплату картками через POS-термінали;
- приймає безготівкові платежі через фінансові компанії та платіжних посередників (NovaPay, LiqPay, WayForPay тощо);
- отримує кошти з кодами платежів 2924, 2650, 2654, які у виписці рахунку вказують на розрахункові операції та підлягають фіскалізації.
Застосування РРО/ПРРО не є обов’язковим, якщо ФОП надає дистанційні послуги (онлайн-курси, консультації) з оплатою виключно на IBAN (банк → банк) без участі платіжних посередників, або якщо оплата здійснюється через Укрпошту.
3️⃣ ФОП 3 групи
ФОП 3 групи зобов’язані застосовувати РРО або ПРРО під час здійснення розрахункових операцій. Обов’язок залежить не від системи оподаткування, а від формату взаємодії з клієнтом та способу приймання оплати.
РРО або ПРРО необхідні, якщо підприємець:
- надає товари або послуги під час особистого контакту з клієнтом (роздрібна торгівля, салонні послуги, громадське харчування тощо);
- приймає готівкові кошти;
- отримує оплату через POS-термінал або платіжні сервіси;
- здійснює інтернет-торгівлю з прийманням оплат картками чи через платіжних посередників;
- повертає кошти покупцю.
РРО/ПРРО не застосовується, якщо послуги надаються повністю дистанційно з оплатою онлайн без фізичного контакту з клієнтом, оплата надходить через платформи пошуку роботи чи маркетплейси послуг без класичної розрахункової операції, або кошти надходять напряму на IBAN-рахунок без участі платіжних сервісів.
4️⃣ ФОП 4 групи та загальна система
ФОП 4 групи не зобов’язані застосовувати РРО або ПРРО, якщо їхня діяльність не пов’язана з розрахунковими операціями. За умови отримання оплати виключно у безготівковій формі — банківським переказом на розрахунковий рахунок — використання касової техніки не є обов’язковим.
РРО або ПРРО стають обов’язковими, якщо ФОП 4 групи приймає готівкові кошти, отримує оплату картками через POS-термінал або використовує платіжні сервіси чи фінансових посередників.
ФОП на загальній системі оподаткування, на відміну від спрощеної, зобов’язані застосовувати РРО або ПРРО у всіх випадках здійснення розрахункових операцій — законодавство не передбачає для них пільг чи спрощень. Якщо операція підпадає під визначення розрахункової, вона підлягає обов’язковій фіскалізації незалежно від виду діяльності чи суми платежу.
Касовий апарат, РРО чи ПРРО: що обрати ФОП
РРО — це класичний касовий апарат із вбудованою фіскальною памʼяттю, ПРРО — програмне рішення для смартфона, планшета чи комп’ютера. Для більшості ФОП у 2026 році ПРРО є гнучкішою та економічно вигіднішою альтернативою: не потребує купівлі обладнання, формує електронні чеки та легше масштабується.
Детальне порівняння вартості, реєстрації, офлайн-режиму та сценаріїв вибору — у статті «РРО чи ПРРО: у чому різниця та що обрати ФОП».
У яких випадках РРО або ПРРО може не знадобитися
- ФОП 1 групи — за умови дотримання критеріїв перебування на цій групі.
- Підприємці в сільській місцевості, які торгують без підакцизних товарів і не перевищують ліміт обороту (167 мінімальних заробітних плат на структурний підрозділ).
- Розрахунки виключно через переказ за реквізитами IBAN, без участі платіжних посередників.
- Оплата через Укрпошту.
Яка відповідальність передбачена за порушення
З 1 жовтня 2023 року в Україні повністю відновлено застосування штрафів за порушення правил використання реєстраторів розрахункових операцій. Фінансові санкції застосовуються, якщо підприємець:
- не використовує РРО або ПРРО при проведенні розрахункових операцій;
- проводить операції на неповну суму (заниження вартості товарів чи послуг у чеку);
- не видає фіскальний чек покупцю.
Розмір штрафів становить 100% від вартості проданого товару або послуги за перше порушення і 150% — за кожне наступне. Окремо передбачені штрафи за використання простроченого або незареєстрованого РРО, невидачу електронного фіскального чека та некоректне заповнення обов’язкових реквізитів у чеку.
Що зробити ФОП, якщо потрібна каса
Перевірте свою групу та спосіб приймання оплат.
Оберіть РРО або ПРРО.
Зареєструйте торгову точку, касу й касира.
Налаштуйте товари, податки та типи оплат.
Почніть видавати чеки.
Щоб уникнути штрафів, ФОП варто вже зараз:
- перевірити, чи підпадають їхні розрахунки під обов’язкову фіскалізацію;
- зареєструвати РРО або ПРРО до початку продажів;
- перевірити коректність формування фіскальних чеків;
- перевірити, чи коректно ПРРО передає фіскальні дані до податкової.
Своєчасна підготовка та правильний вибір формату каси дозволять працювати законно, без фінансових ризиків і зайвих перевірок.
Якщо більшості підприємців достатньо сучасного програмного РРО, варто обирати рішення, яке не лише допоможе виконати вимоги законодавства, а й спростить щоденну роботу. «Вчасно Каса» поєднує фіскалізацію, аналітику продажів, контроль лімітів ФОП, інтеграції та консультації експертів в одному сервісі.
Спробуйте розширені можливості ПРРО від «Вчасно Каса»
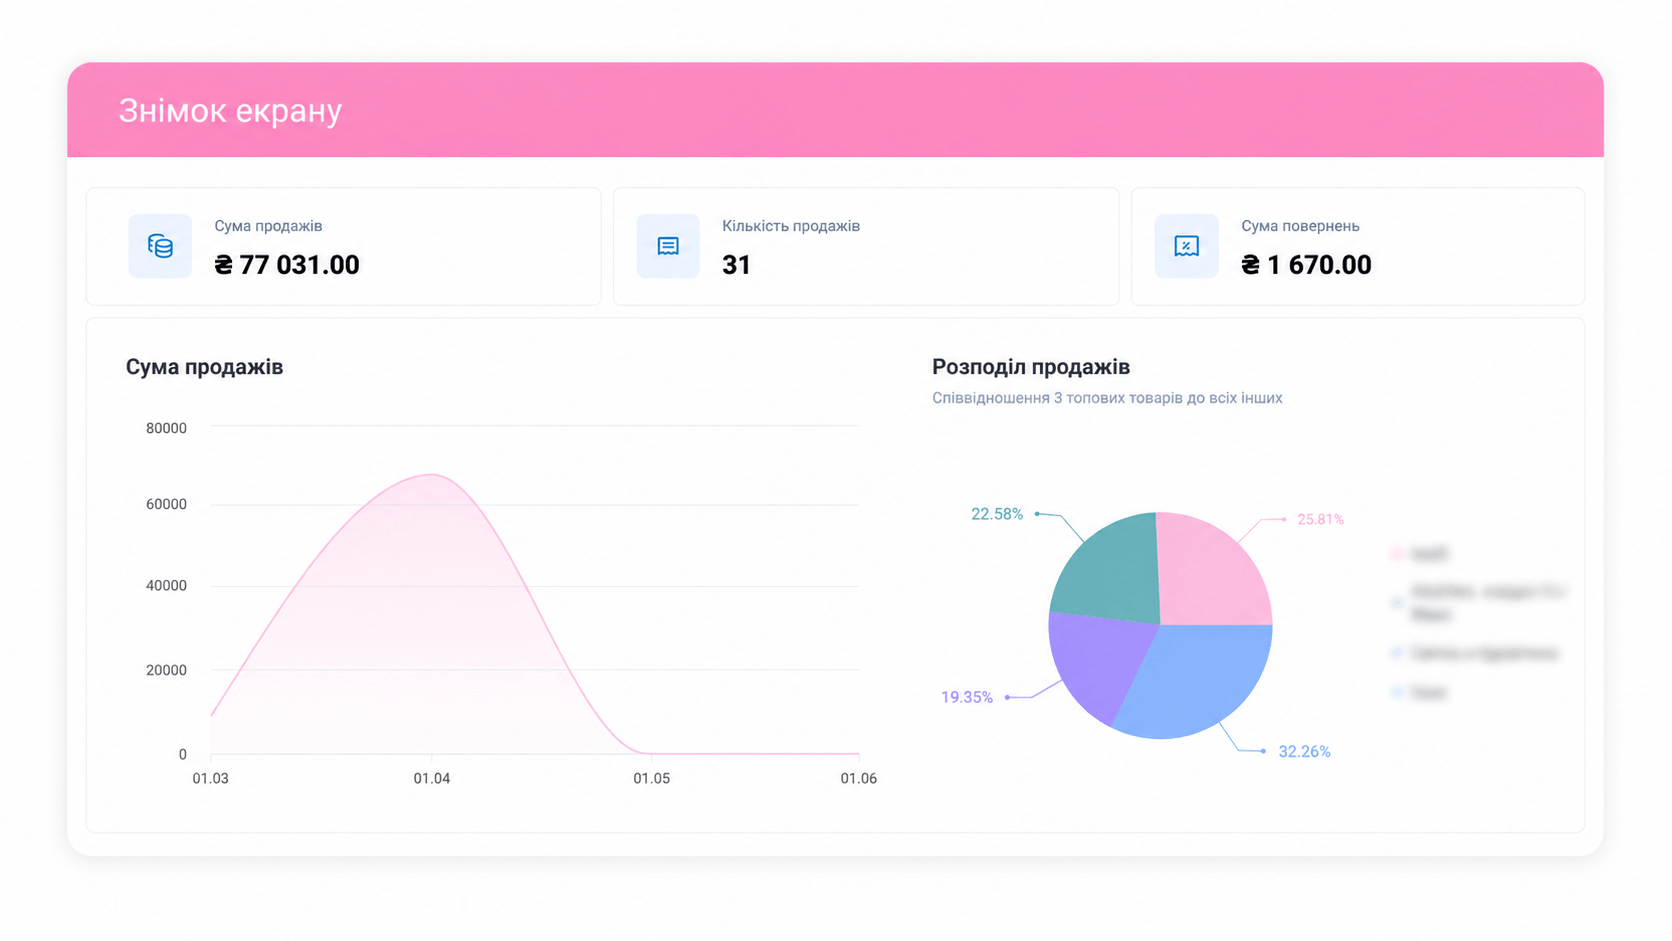
✅ Аналізуйте продажі товарів та послуг
✅ Отримуйте безкоштовні консультації податкового експерта
✅ Збирайте відгуки клієнтів за допомогою чеків
✅ Брендуйте ваші чеки
✅ Відстежуйте фінансові ліміти вашого ФОПу